Nous avons sélectionné pour vous. Ce n’est pas le bon lieu? Vous pouvez le changer à tout moment.


Avant que le calendrier ne décide pour vous
Quelques décisions financières à envisager avant la fin de 2026.
20 novembre 2026
Quand arrive la fin de l’année, alors que tout se bouscule, il est tentant de remettre les décisions financières importantes… à l’an prochain. Mais s’il est vrai que certaines de ces décisions peuvent attendre, d’autres gagneraient à être envisagées avant le 31 décembre, notamment parce qu’elles feront sentir leurs effets dès votre prochaine déclaration de revenus.
Voici quelques points de repère pour orienter cette réflexion et préparer la conversation que vous voudrez peut-être avoir avec votre conseiller à ce sujet.
Le facteur central : votre revenu imposable
Le principal objectif d’une planification de fin d’année est de prendre des décisions qui vous placeront dans la meilleure situation financière possible dans le futur, notamment en réduisant votre facture d’impôt ou en la répartissant dans le temps. Un bon point de départ est d’estimer votre revenu imposable de 2026 et celui que vous prévoyez recevoir en 2027. Avez-vous reçu une prime à l’emploi (« bonus »)? Réalisé un important gain en capital? Effectué un retrait d’un compte enregistré? Obtenu des dividendes de votre société? Encaissé la valeur de rachat d’une assurance vie? Tous ces événements pourraient augmenter votre revenu imposable, et même vous faire passer dans une tranche d’imposition supérieure. Par contraste, une retraite récente, un congé sans solde ou une réduction de vos activités professionnelles pourraient avoir l’effet inverse.
Ce genre de calcul pourrait vous aider à décider s’il vaudrait mieux réclamer immédiatement ou, au contraire, reporter une déduction en vertu du régime enregistré d’épargne-retraite (REER) ou du compte d’épargne libre d’impôt pour l’achat d’une première propriété (CELIAPP), devancer ou repousser un retrait imposable ou une dépense déductible, ou encore répartir des opérations sur deux années.
Quelques échéances clés
À cet égard, il faut savoir que certaines décisions à envisager ont une « date d’expiration » à respecter. C’est le cas, comme on peut le voir dans le tableau suivant, des principaux programmes fiscaux offerts par nos gouvernements : régime enregistré d’épargne-retraite (REER), fonds enregistré de revenu de retraite (FERR), compte d’épargne libre d’impôt (CELI), compte d’épargne libre d’impôt pour l’achat d’une première propriété (CELIAPP), régime enregistré d’épargne-études (REEE), régime enregistré d’épargne-invalidité (REEI). C’est aussi le cas d’autres opérations financières qui doivent être effectuées avant la fin de l’année pour être appliquées à 2026.
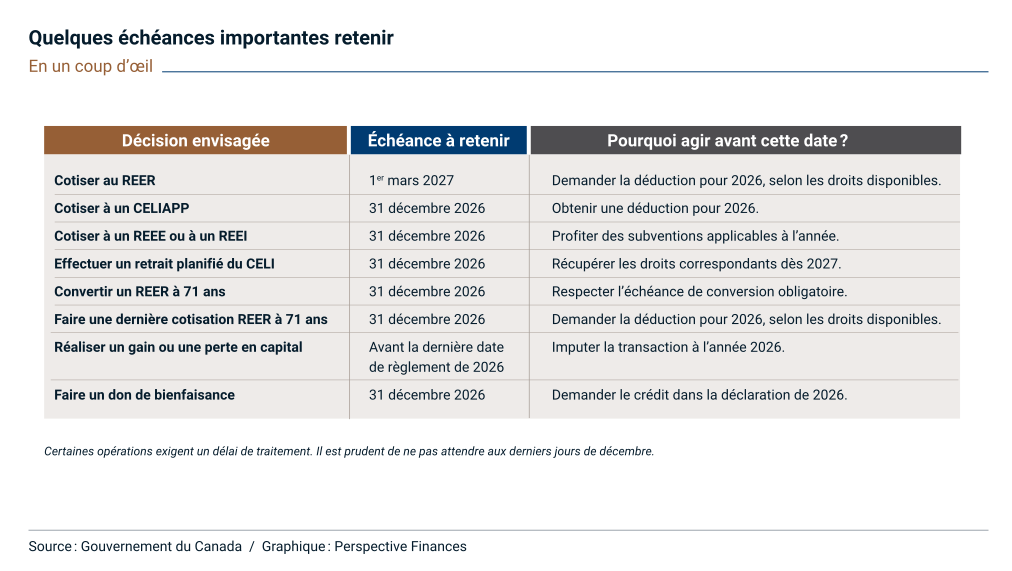
Voyons ces éléments en détail.
REER : rien ne presse, mais…
Cotiser à votre REER est l’une des rares décisions que vous pouvez repousser, puisque vous disposez des 60 premiers jours de l’année 2027 pour compléter votre cotisation de 2026. Vos droits de cotisation correspondent à 18 % de votre revenu gagné de 2025 jusqu’au maximum de 33 810 $, plus vos droits inutilisés dans le passé. (Si vous disposez d’un régime de retraite offert par votre employeur, vos droits de cotisation sont aussi sujets à votre facteur d’équivalence.) Cependant, saviez-vous que vous n’étiez pas tenu de déduire votre cotisation l’année même où vous la faites? Vous pouvez le faire lors d’une année ultérieure si vous prévoyez que vos revenus seront beaucoup plus élevés, ce qui pourrait maximiser l’effet de la déduction. Il est préférable de songer à ce genre de stratégie en connaissance de cause, et de ne pas attendre le brouhaha de la « saison » des REER.
Par ailleurs, petite remarque utile si vous comptez « RAPer » votre REER, c’est-à-dire l’utiliser dans le cadre d’un régime d’accession à la propriété (RAP) : il vaut peut-être mieux attendre 2027. Vous avez en effet jusqu’au 1er octobre de l’année suivant l’ouverture d’un RAP pour conclure votre achat ou construire votre résidence. En ouvrant votre RAP au début de 2027, vous aurez donc jusqu’au 1er octobre 2028 pour mener votre projet à terme — une marge de manœuvre que vous pourriez éventuellement apprécier.
CELIAPP : attention, vous ne pouvez pas reporter indéfiniment
Le CELIAPP permet d’accumuler des fonds à l’abri de l’impôt en vue d’acheter une première propriété admissible. Les droits de cotisation – déductibles du revenu – sont de 8 000 $ par année, jusqu’à concurrence de 40 000 $ à vie. Si vous n’utilisez pas tous vos droits lors d’une année donnée, vous pouvez les reporter. Cependant, il faut savoir que ce report est limité à 8 000 $, soit l’équivalent d’une année de droits. Étant donné que tout droit inutilisé en excédent de ce montant pourrait être perdu, il est important de gérer soigneusement ses cotisations de chaque année. [Pour plus de renseignements sur le CELIAPP, consultez cet article.]
REEE et REEI : obtenir les subventions sans plus attendre
Le REEE et le REEI sont eux aussi des régimes fiscalement avantageux et ils présentent un intérêt particulier : ils peuvent procurer des subventions annuelles. Des règles permettant le report existent et elles varient selon le régime, mais un principe prévaut : une cotisation avant le 31 décembre permet de recevoir plus rapidement les subventions correspondant à l’année courante ou à des droits inutilisés, selon les limites et les règles propres à chaque régime. Enfin, détail important dans le cas du REEI : les subventions et les bons cessent généralement d’être offerts après l’année où le bénéficiaire atteint 49 ans.
CELI : parfois, c’est le retrait qu’on doit planifier
Le CELI permet lui aussi d’accumuler des fonds à l’abri de l’impôt. Les droits de cotisation, qui sont de 7 000 $ pour l’année 2026, peuvent être reportés et s’accumuler indéfiniment. Les cotisations ne sont pas déductibles, mais, en revanche, les retraits ne sont pas imposables. Il existe toutefois un décalage important, qu’il convient de connaître : tout montant retiré n’est ajouté de nouveau à vos droits de cotisation que le 1er janvier de l’année suivante. Ainsi, un retrait effectué en décembre 2026 recréera des droits dès janvier 2027. Le même retrait effectué quelques jours plus tard, en janvier, ne les recréera qu’en 2028. Si vous prévoyez faire un retrait et pensez disposer d’autres liquidités pour cotiser à nouveau dans la prochaine année, faire le retrait avant le 31 décembre pourrait donc vous procurer une plus grande liberté d’action. [Pour plus de renseignements sur les dépôts et retraits CELI, consultez cette infographie.]
71 ans : une dernière année particulièrement importante
Si vous avez eu 71 ans en 2026, sachez que vous devrez fermer votre REER au plus tard le 31 décembre, en le convertissant en fonds enregistré de revenu de retraite (FERR), en achetant une rente admissible ou en combinant les deux options. Mais il n’est pas trop tard pour faire une dernière cotisation REER – déductible de votre revenu de 2026 – si vous disposez encore de droits de cotisation. Assurez-vous simplement de le faire aussi avant le 31 décembre et, bien sûr, avant de fermer le REER. En outre, même après avoir fermé votre REER, vous pouvez continuer de cotiser au REER de votre conjoint si vous avez encore des droits de cotisation et si votre conjoint n’a pas lui-même atteint 71 ans. Notez également qu’à partir du moment où votre REER est converti en FERR, vous devrez effectuer des retraits minimums obligatoires chaque année. Il vous sera cependant possible, au moment d’établir le FERR, de demander que ces retraits minimums soient calculés selon l’âge de votre conjoint, ce qui pourrait se traduire par des retraits imposables moins élevés si ce dernier est plus jeune que vous. Notez que ce choix est irrévocable.
Déjà à la retraite? Prenez garde à votre revenu imposable.
Par ailleurs, certains programmes gouvernementaux, comme la pension de la Sécurité de la vieillesse et le régime canadien de soins dentaires, tiennent compte du revenu, selon des critères propres à chaque programme. Si vous souhaitez décaisser des sommes additionnelles lors d’une année donnée, il pourrait donc être souhaitable de le faire à partir de sources non imposables, comme un CELI, ou de placements non enregistrés dont la disposition entraîne un gain en capital, puisque seule une portion du gain s’ajoute au revenu imposable. En outre, s’il est possible de répartir le retrait sur deux années, cela pourrait aussi atténuer la morsure de l’impôt. Idéalement, ce genre d’analyse devrait cependant s’inscrire dans une véritable stratégie de décaissement. Parlez-en à votre conseiller.
Placements imposables : regarder les gains et les pertes ensemble
Si vous avez un compte de placement imposable et y avez réalisé une perte en capital sur certains de vos placements, vous pouvez généralement appliquer celle-ci contre des gains en capital imposables de la même année, et ainsi réduire votre facture d’impôt. Si vous ne l’utilisez pas entièrement, votre perte peut être appliquée aux gains des trois années précédentes ou encore reportée à une année future. Cette disposition de la loi de l’impôt ouvre la porte à une stratégie courante en fin d’année : la vente de placements à perte à des fins fiscales. Cependant, avant de vendre un placement uniquement pour créer une perte fiscale, il importe de tenir compte de sa qualité et de son rôle dans le portefeuille. Par ailleurs, si vous – ou une personne qui vous est affiliée – achetez le même placement dans les 30 jours précédant ou suivant sa disposition, la vente pourrait tomber sous le coup des règles sur les pertes apparentes, de sorte que la perte serait généralement refusée.
Dons de bienfaisance : quand donner rapporte
Un don à un organisme de bienfaisance admissible effectué avant le 31 décembre peut donner droit à un crédit d’impôt pour 2026. Cependant, savez-vous qu’il n’est pas obligatoire de faire votre don en espèces? Vous pouvez aussi le faire sous la forme de titres cotés en bourse, ce qui pourrait présenter l’avantage additionnel d’une exonération sur le gain en capital si certaines conditions sont respectées. En outre, vous pouvez aussi faire le don d’une police d’assurance vie en vigueur, ce qui pourrait présenter d’autres avantages fiscaux appréciables, pour vous comme pour l’organisme bénéficiaire du don [plus de détails à ce sujet dans cette infographie]. Cependant, comme les organismes et les institutions financières ont besoin de temps pour traiter des transferts de ce type, cette stratégie doit être amorcée bien avant les derniers jours de décembre.
Distributions de fin d’année : le revenu que vous n’attendiez pas
Enfin, si vous détenez des fonds communs de placement dans un compte imposable, vous devez savoir que ceux-ci distribuent souvent à leurs porteurs de parts, en fin d’année, les gains en capital, dividendes et revenus d’intérêt réalisés en cours d’année. Le cas échéant, vous pourriez recevoir au début de 2027 des feuillets fiscaux faisant état de revenus imposables en 2026, même si vous n’avez encaissé aucune somme, puisque ces distributions peuvent avoir été réinvesties automatiquement. Conséquemment, si vous prévoyez acheter un fonds dans les prochains jours, vous voudrez peut-être vous assurer qu’il ne versera pas sous peu des distributions sur lesquelles vous serez imposé dès le printemps prochain. Par ailleurs, si vous savez déjà que le fonds vous attribuera une importante distribution de gains en capital, la réalisation de pertes sur d’autres placements pourrait servir à compenser ces gains, sous réserve des règles applicables.
Trois points d’intérêt pour les propriétaires d’entreprise
Réexaminer votre rémunération et vos dépenses
Si vous êtes propriétaire d’entreprise, vous avez la possibilité, contrairement à la majorité des salariés, de déclarer vos revenus personnels soit comme salaire, soit comme dividendes. Si ces derniers semblent attrayants, notamment parce qu’ils ne sont pas assortis de charges sociales et de déductions à la source, il faut savoir que, contrairement à un salaire, ils ne créent pas de droits de cotisation à un REER, et ils ne donnent pas lieu à des cotisations au régime de rentes du Québec (RRQ) ou au régime de pensions du Canada (RPC). En outre, ils sont sans effet sur les dépenses d’exploitation de l’entreprise, et ne peuvent donc pas contribuer à conserver ses revenus d’exploitation sous le plafond admissible à la déduction pour petite entreprise (DPE), c’est-à-dire au taux d’imposition le plus bas (voir le point suivant). Il pourrait donc être important de mesurer le pour et le contre de chaque option, en fonction de votre propre situation.
Optimiser la déduction pour petite entreprise
Les revenus d’une entreprise exploitée activement bénéficient de la « déduction pour petite entreprise » (DPE), c’est-à-dire d’un taux d’imposition réduit pour la portion du bénéfice d’exploitation se situant sous le seuil des 500 000 $ (notez que d’autres conditions, notamment les heures travaillées, peuvent s’appliquer selon les provinces). Un bénéfice dépassant le plafond n’entraîne pas la perte de la DPE, mais la portion excédentaire est généralement imposée au taux général. Selon la situation de l’entreprise, le moment où certaines dépenses sont engagées peut donc avoir une incidence sur la répartition de son bénéfice imposable entre deux exercices et, donc, sur la portion de ses revenus profitant de la DPE. Assurez-vous d’obtenir des conseils éclairés pour établir votre point d’équilibre idéal.
Prêter attention au revenu passif
Les revenus que votre entreprise tire de ses placements sont un « revenu passif ». Contrairement aux bénéfices d’exploitation, ce revenu est imposé au taux le plus élevé. Mais il y a plus encore : le revenu passif a une incidence sur l’admissibilité de votre entreprise à la déduction pour petite entreprise. Lorsque le revenu de placement total ajusté d’une société et des sociétés qui lui sont associées dépasse 50 000 $, le plafond des affaires donnant droit à la DPE commence à diminuer, et il peut être entièrement éliminé lorsque ce revenu atteint 150 000 $. Pour limiter votre exposition à cette mesure, vous pouvez envisager de retarder la vente de certains placements entraînant des gains en capital, ou effectuer une plus grande part de vos investissements sur une base personnelle. Une autre avenue consiste, lorsque les besoins et la situation le justifient, à utiliser des solutions dont la croissance s’effectue avec report ou à l’abri de l’impôt, notamment certaines polices d’assurance vie permanente. Ce choix doit cependant s’inscrire dans une stratégie d’ensemble que vous pouvez mettre en place avec votre conseiller.
Fédéral : la première tranche de revenu est moins imposée
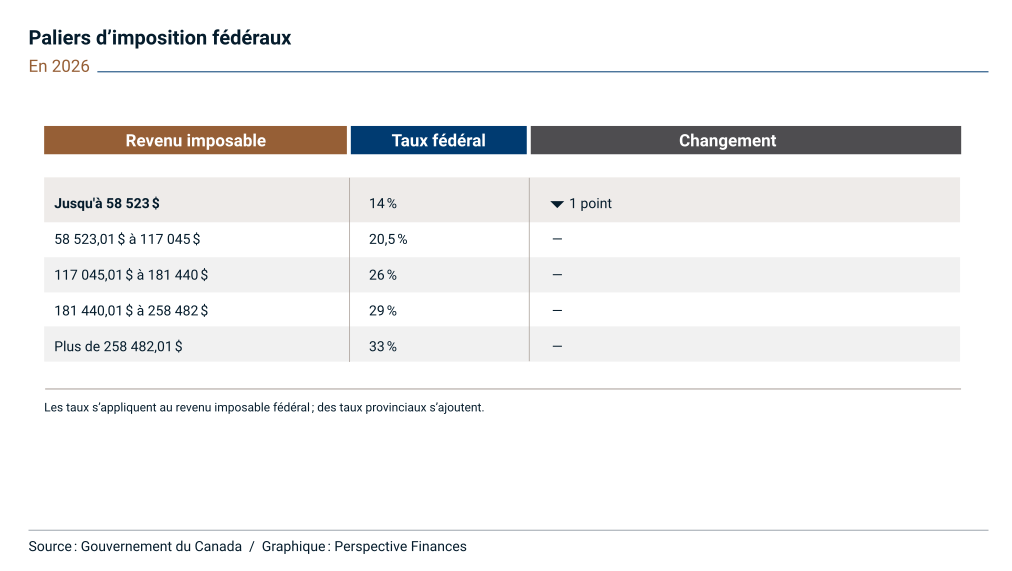
Enfin, petite note finale d’intérêt pour tous les particuliers, rappelons que, le 1er juillet 2025, le taux d’imposition fédéral s’appliquant à la première tranche de revenu est passé de 15 % à 14 %. L’année 2026 est donc la première où ce taux réduit s’applique à vos revenus de l’ensemble de l’année. Le tableau suivant offre un aperçu des paliers d’imposition en vigueur au niveau fédéral. Des paliers et des taux différents s’appliquent au niveau provincial selon votre lieu de résidence.
Ces quelques rappels ne sont évidemment qu’un tour d’horizon. Votre situation personnelle – âge, contexte familial, structure d’entreprise, revenus, projets, etc. – doit être prise en compte pour déterminer lesquels s’appliquent à votre situation et dans quel ordre les prioriser. La meilleure façon de transformer le tout en décisions concrètes ? Une conversation avec votre conseiller, bien avant de mettre les plats du Nouvel An au four.
Les sources suivantes ont été utilisées dans la rédaction de cet article.
Agence du revenu du Canada, « Calculer vos droits de cotisation aux CELI »; « Comment participer au régime d’accession à la propriété (RAP) »; « Dons – Impôt sur le revenu des particuliers »; « Gains en capital – 2025 »; « Gains en capital réalisés sur les dons de certaines immobilisations »; « Guide T2 – Déclaration de revenus des sociétés – Chapitre 4 : Page 4 de la déclaration T2 »; « Ligne 9060 – Salaires, traitements et avantages (y compris les cotisations de l’employeur) »; « Participer à vos CELIAPP »; « Pertes en capital »; « Plafonds des CD, des PD, des REER, des RPDB, des RVDAA, des CELI et le MGAP »; « Police d’assurance vie »; « Recevoir un revenu de vos REER »; « Taux d’imposition et tranches de revenu pour l’année en cours (2026) »; « Fonds enregistré de revenu de retraite ».
CFLG, « The Importance and Benefits of Year-End Tax Planning ».
Desjardins, « Expliquer les distributions de fin d’année ».
Gouvernement du Canada, « Combien pouvez-vous obtenir en subventions et en bons »; « Dates importantes pour REER, RAP, REEP, CELIAPP et plus »; « Êtes-vous admissible – Régime canadien de soins dentaires »; « Impôt de récupération de la Sécurité de la vieillesse »; « Régimes enregistrés d’épargne-études et prestations connexes » ; « Pertes en capital ».
MNP, « Conseils avisés pour planifier la fin d’année fiscale de votre entreprise ».
Retraite Québec, « Cotisations au Régime de rentes du Québec ».
Revenu Québec, « Hausse du taux de la déduction pour petite entreprise ».
Thomson Reuters, Corporate Passive Income Taxation Changes ».

